
| 2. 지방세법상 등록면허세에 관한 설명으로 틀린 것은?
[제28회 공인중개사] 기출문제 |
|
|
| 3. 다음은 공간정보의 구축 및 관리 등에 판한 법령상 도시개발사업 등 시행지역의 토지이동 신청 특례에 관한 설명이다. ( )에 들어갈 내용으로 옳은 것은?
[제31회 공인중개사] 기출문제 |
| ○ 「도시개발법」에 따른 도시개발사업, 「농어촌정비법」 에 따른 농어촌정비사업 등의 사업시행자는 그 사업의 착수·변경 및 완료 사실을 (ㄱ)에(게) 신고하여야 한다. ○ 도시개발사업 등의 착수·변경 또는 완료 사실의 신고는 그 사유가 발생한 날부터 (ㄴ)이내에 하여야 한다. |
|
|
| 4. 가등기에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 따름)
[제28회 공인중개사] 기출문제 |
|
|
| 5. 공간정보의 구축 및 관리 등에 관한 법령상 지적소관청이 축척변경 시행공고를 할 때 공고하여야 할 사항으로 틀린 것은?
[제31회 공인중개사] 기출문제 |
|
|
| 6. 거주자 甲은 국내에 있는 양도소득세 과세대상 X토지를 2010년 시가 1억원에 매수하여 배우자 乙에게 증여하였다. X토지에는 甲의 금융기관 차입금 5천만원에 대한 저당권이 설정되어 있으며 乙이 이를 인수한 사실은 채무부담계약서에 의하여 확인되었다. X 토지의 증여가액과 증여시 「상속세 및 증여세법」에 따라 평가한 가액(시가)은 각각 2억원이었다. 다음 중 틀린 것은?
[제30회 공인중개사] 기출문제 |
|
|
| 7. 관공서가 촉탁하는 등기에 관한 설명으로 옳은 것은?
[제28회 공인중개사] 기출문제 |
|
|
| 8. 거주자 甲이 국외에 있는 양도소득세 과세대상 X토지를 양도함으로써 소득이 발생하였다. 다음 중 틀린 것은?(단, 해당 과세기간에 다른 자산의 양도는 없음)
[제30회 공인중개사] 기출문제 |
|
|
| 9. 지방세법상 등록면허세에 관한 설명으로 틀린 것은?
[제30회 공인중개사] 기출문제 |
|
|
| 10. 공간정보의 구축 및 관리 등에 관한 법령상 토지의 이동 신청 및 지적관리 등에 관한 설명이다. ( )안에 들어갈 내용으로 옳은 것은?
[제27회 공인중개사] 기출문제 |
 |
|
|
| 11. 등기당사자능력에 관한 설명으로 옳은 것은? (다툼이 있으면 판례에 따름)
[제28회 공인중개사] 기출문제 |
|
|
| 12. 공간정보의 구축 및 관리 등에 관한 법령상 중앙지적위원회의 심의·의결사항으로 틀린 것은?
[제31회 공인중개사] 기출문제 |
|
|
| 13. 지방세법상 재산세의 과세표준과 세율에 관한 설명으로 옳은 것을 모두 고른것은?(단, 법령에 따른 재산세의 경감은 고려하지 않음)
[제31회 공인중개사] 기출문제 |
| ㄱ. 지방자치단체의 장은 조례로 정하는 바에 따라 표준세율의 100분의 50의 법위에서 가감할 수 있으며, 가감한 세율은 해당 연도부터 3년 간 적용한다. ㄴ. 법령이 정한 고급오락장용 토지의 표준세율은 1천분의 40이다. ㄷ. 주택의 과세표준은 법령에 따른 시가표준액에 공정시장가액비율(시가표준액의 100분의 60) 을 곱하여 산정한 가엑으로 한다. |
|
|
| 14. 단독으로 신청할 수 있는 등기를 모두 고른것은?(단, 판결에 의한 신청은 제외)
[제27회 공인중개사] 기출문제 |
 |
|
|
| 15. 소득세법상 거주자의 부동산과 관련된 사업소득에 관한 설명으로 옳은 것은?
[제31회 공인중개사] 기출문제 |
|
|
| 16. 공간정보의 구축 및 관리 등에 관한 법령사 지적도의 축척이 600분의 1인 지역에서 신규등록할 1필지의 면적을 계산한 값이 0.050m2이었다. 토지대장에 등록하는 면적의 결정으로 옳은 것은?
[제30회 공인중개사] 기출문제 |
|
|
| 17. 공간정보의 구축 및 관리 등에 관한 법령상 등록전환을 할 때 임야대장의 면적과 등록전환될 면적의 차이가 오차의 허용범위를 초과하는 경우 처리방법으로 옳은 것은?
[제31회 공인중개사] 기출문제 |
|
|
| 18. 공간정보의 구축 및 관리 등에 관한 법령에서 규정하고 있는 지목의 종류를 모두 고른 것은?
[제28회 공인중개사] 기출문제 |
| ㄱ. 선로용지 ㄴ. 체육용지 ㄷ. 창고용지 ㄹ. 철도용지 ㅁ. 종교용지 ㅂ. 항만용지 |
|
|
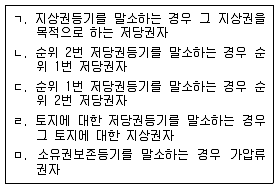
| 19. 말소등기를 신청하는 경우 그 말소에 관하여 승낙서를 첨부하여야 하는 등기상 이해관계 있는 제3자에 해당하는 것을 모두 고른 것은?
[제29회 공인중개사] 기출문제 |
 |
|
|
| 20. 등기신청의 각하사유에 해당하는 것을 모두 고른 것은?
[제29회 공인중개사] 기출문제 |
 |
|
|
| 21. 소득세법상 사업소득이 있는 거주자가 실지거래가액에 의해 부동산의 양도차익을 계산하는 경우 양도가액에서 공제할 자본적지출액 또는 양도비에 포함되지 않는 것은?(단, 자본적지출액에 대해서는 법령에 따른 증명서류가 수취·보관되어 있음)
[제27회 공인중개사] 기출문제 |
|
|
| 22. 공간정보의 구축 및 관리 등에 관한 법령상 축척변경에 관한 설명이다. ( )안에 들어갈 내용으로 옳은 것은? (순서대로 ㄱ, ㄴ, ㄷ)
[제28회 공인중개사] 기출문제 |
 |
|
|
| 23. 공간정보의 구축 및 관리 등에 관한 법령상 물이 고이거나 상식적으로 물을 저장하고 있는 저수지·호수 등의 토지와 연·왕골 등이 자생하는 배수가 잘 되지 아니하는 토지의 지목 구분은?
[제30회 공인중개사] 기출문제 |
|
|
| 24. 부동산등기법령상 등기관의 처분에 대한 이의절차에 관한 설명으로 틀린 것은?
[제28회 공인중개사] 기출문제 |
|
|
| 25. 공간정보의 구축 및 관리 등에 관한 법령상 지목의 구분, 표기방법, 설정방법 등에 관한 설명으로 틀린 것은?
[제27회 공인중개사] 기출문제 |
|
|
| 26. 공간정보의 구축 및 관리 등에 관한 법령상 지적측량의 측량기간 및 검사기간에 관한 설명이다. ( ) 안에 들어갈 내용으로 옳은 것은? (단, 합의하여 따로 기간을 정하는 경우에는 제외함)
[제29회 공인중개사] 기출문제 |
 |
|
|
| 27. 甲은 특수관계 없는 乙로부터 다음과 같은 내용으로 주택을 취득하였다. 취득세 과세표준 금액으로 옳은 것은?
[제29회 공인중개사] 기출문제 |
 |
|
|
| 28. 국세기본법 및 지방세기본법상 조세채권과 일반채권의 관계에 관한 설명으로 틀린 것은?
[제29회 공인중개사] 기출문제 |
|
|
| 29. 등기에 관한 내용으로 틀린 것은?
[제27회 공인중개사] 기출문제 |
|
|
| 30. 소득세법 시행령 제162조에서 규정하는 양도 또는 취득의 시기에 관한 내용으로 틀린 것은?
[제29회 공인중개사] 기출문제 |
|
|
| 31. 용익권에 관한 등기에 대한 설명으로 틀린 것은?
[제31회 공인중개사] 기출문제 |
|
|
| 32. 지방세법상 취득세 표준세율에서 증과기준세율을 뺀 세율로 산출한 금액을 그 세액으로 하는 것으로만 모두 묶은 것은? (단, 취득물건은 「지방세법」 제11조 제1항 제8호에 따른 주택 외의 부동산이며 취득세 증과대상이 아님)
[제28회 공인중개사] 기출문제 |
 |
|
|
| 33. 소득세법상 양도소득세에 관한 설명으로 옳은 것은?
[제27회 공인중개사] 기출문제 |
|
|
| 34. 소유권에 관한 동기의 설명으로 옳은 것을 모두 고른 것은?
[제31회 공인중개사] 기출문제 |
| ㄱ. 기관이 소유권보존등기를 할 때에는 등기원인의 연월일을기록한다. ㄴ. 등기관이 미등기 부동산에 대하여 법원의 촉탁에 따라 소유권의 처분제한의 등기를 할 때에는 직권으로 소유권보존등기를 한다. ㄷ. 등기관이 소유권의 일부에 관한 이전등기를 할 때에 는 이전되는 지분을 기록하여야 하고, 그 등기원인에 분할금지약정이 있을 때에는 그 약정에 관한 사항도 기록하여야한다. |
|
|
| 35. 지방세법상 취득세에 관한 설명으로 틀린 것은?
[제28회 공인중개사] 기출문제 |
|
|
| 36. 종합부동산세법상 납부의무 성립시기가 2016년인 종합부동산세에 관한 설명으로 옳은 것은?
[제27회 공인중개사] 기출문제 |
|
|
| 37. 소득세법상 양도에 해당하는 것은? (단, 거주자의 국내자산으로 가정함)
[제28회 공인중개사] 기출문제 |
|
|
| 38. 공간정보의 구축 및 관리 등에 관한 법령상 지적도의 축척에 해당하는 것을 모두 고른 것은?
[제29회 공인중개사] 기출문제 |
| ㄱ. 1/1000 ㄴ. 1/2000 ㄷ. 1/2400 ㄹ. 1/3000 ㅁ. 1/6000 |
|
|
| 39. 공간정보의 구축 및 관리 등에 관한 법령상 토지의 합병 및 지적공부의 정리 등에 관한 설명으로 틀린 것은?
[제30회 공인중개사] 기출문제 |
|
|
| 40. 공간정보의 구축 및 관리 등에 관한 법령상 지적위원회 및 지적측량의 적부심사 등에 관한 설명으로 틀린 것은?
[제29회 공인중개사] 기출문제 |
|
|

Design & Develop by keeman.kim
기출문제의 저작권은 원저작자에게 있으며, 그 외 문제 및 해설은 본 사이트 운영자에게 저작권이 있습니다.